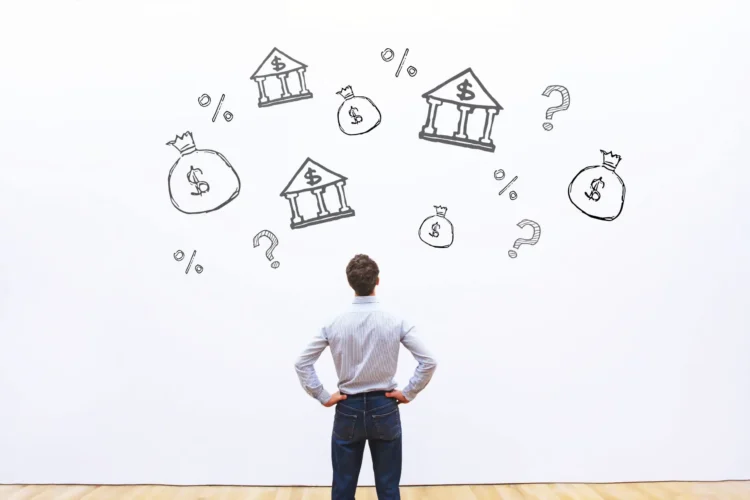
Cumpărarea unei locuințe și un credit ipotecar pot influența bugetul unei familii zeci de ani. Ion Soltinschi, specialist la MrFinance.ro, a explicat într-un interviu pentru Capital.ro ce ar trebui verificat înainte de semnătură și cât din venit ar fi prudent să meargă pe rată. A vorbit și despre cum se cântărește rambursarea anticipată față de investiții.
O rată aprobată de bancă nu e automat și una confortabilă pentru familie. Pe lângă avans, dobândă și costurile din contract, contează rezervele pe care le ai și cât de bine poți face față unor situații neprevăzute.
Soltinschi spune că, personal, recomandă cumpărarea locuinței în care ai de gând să stai. Admite că dobânzile variabile din piață sunt mari, dar există oferte cu dobândă fixă chiar și sub 5%. Când ai o carieră stabilă, banii pentru avans și fondul de urgență, plus echivalentul a 3 rate puse deoparte separat, cumpărarea unei case poate fi o idee bună.
Înainte de semnare, el recomandă să te uiți la costul total al creditului, la tipul dobânzii, la comisioane, la asigurări și la condițiile de rambursare anticipată.
Tot el ar ține o rezervă pentru taxele de achiziție și pentru mutare, ba chiar și pentru eventuale renovări.
„Nu aș cumpăra doar pentru că «banii de chirie se pierd»”, spune Soltinschi. O proprietate vine cu propriile costuri, iar decizia trebuie luată în funcție de buget și de perioada în care vrei să locuiești acolo.
Continuarea pe pagina următoare »