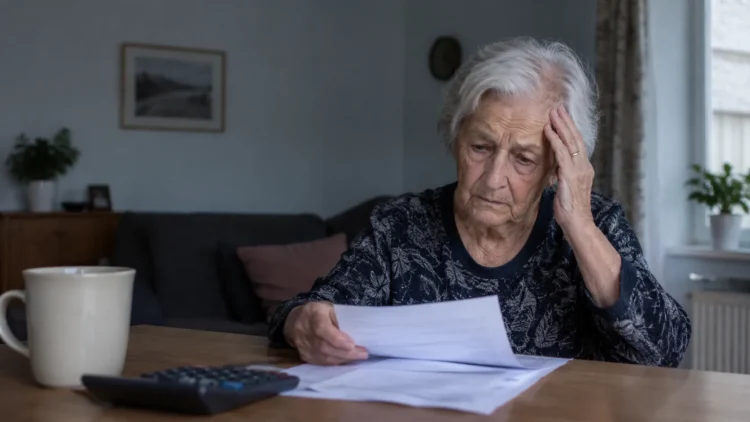
Suma de rambursat a crescut pe măsură ce dobânda s-a acumulat, până la un cost de peste trei ori valoarea inițială a împrumutului.
Cei 100.000 de euro care nu fuseseră folosiți au rămas în depozitul bancar. Banii din depozit și-au pierdut din valoare în timp, pe când obligația de rambursare a crescut.
Ce spune Bank of Ireland despre contract
Contactată în legătură cu cazul, banca a declarat că informațiile oferite clienților explicau în mod clar condițiile produsului. A mai precizat că, înainte de aprobarea unui astfel de împrumut, fiecare client trebuia să obțină consultanță juridică independentă și să demonstreze că a înțeles termenii și condițiile.
Totuși, explicațiile nu lămuresc toate întrebările ridicate de situația pensionarei, inclusiv modul în care au fost înțelese implicațiile financiare ale împrumutului și ale păstrării unei părți importante din bani într-un depozit la aceeași instituție.
Bank of Ireland nu mai oferă acest produs. Potrivit informațiilor prezentate de publicația irlandeză, condițiile prevedeau și că, dacă suma obținută din vânzarea locuinței nu acoperea întreaga datorie, banca nu urma să recupereze diferența de la moștenirea clientului.
Din 2022, nepoatele și nepoții femeii încearcă să obțină o mediere cu banca, dar demersurile nu au avut, până acum, niciun rezultat.
Reclamația a fost depusă în august 2025 la Financial Services and Pensions Ombudsman (FSPO), instituția irlandeză care soluționează plângeri privind serviciile financiare și pensiile.
În mai 2026, familia a fost informată că ar putea trece încă 12-14 luni până când reclamația va ajunge în etapa în care să fie repartizată unui investigator.