Timp de zeci de ani, europenii au acceptat de bunăvoie să cedeze statului aproximativ jumătate din salariul lor. În schimb, se puteau aștepta să se pensioneze la 60 de ani, cu o pensie relativ confortabilă, finanțată de stat. Situația nu mai este așa. Finanțele publice la limită și îmbătrânirea rapidă a populației amenință acest pact și alimentează teama și furia de pe tot continentul în legătură cu viitorul statului bunăstării, care asigură protecție de la naștere până la moarte. Alegătorii îl considerau de mult timp un lucru de la sine înțeles, relatează The Wall Street Journal.
Indignarea este deosebit de puternică în Franța. Acolo, angajații au putut, în general, să se pensioneze la 62 de ani, cu o pensie finanțată din impozite și calculată pe baza salariului lor anterior. Este o promisiune pe care guvernul, aflat în dificultate financiară și supraîndatorat, se străduiește să o respecte.
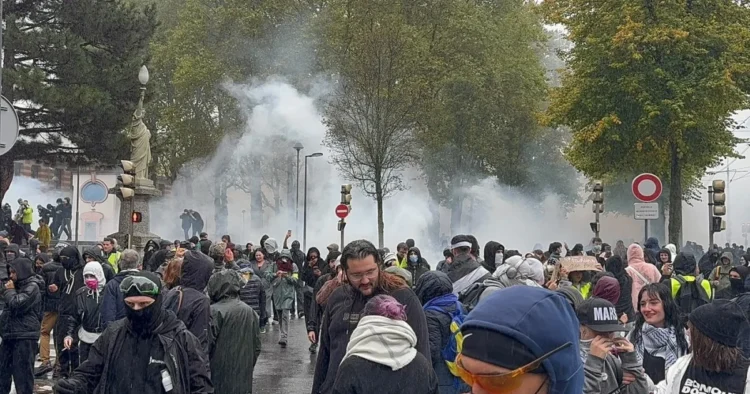
Îngrijorarea cu privire la sustenabilitatea statului social francez a fost unul dintre factorii-cheie ai protestelor care au zguduit țara în ultimele săptămâni. Ea pune, de asemenea, sub semnul întrebării contractul tacit dintre generații, potrivit căruia lucrătorii tineri plătesc pensia celor mai în vârstă.
Marie Caron, în vârstă de 61 de ani, și-a pierdut în decembrie locul de muncă din domeniul financiar. Pentru prima dată se îngrijorează cum se va descurca la bătrânețe. Ea nu poate începe să încaseze pensia decât la 63 de ani, sau la 66 de ani, pentru a avea dreptul la pensia integrală, așa că va trebui să-și găsească un alt loc de muncă înainte de a se retrage. Este o perspectivă dificilă pe piața rigidă a muncii din Franța, unde angajatorii angajează rar lucrători mai în vârstă. Cele șapte interviuri de angajare la care a participat în acest an nu au dat niciun rezultat.
„Am contribuit cu o sumă uriașă la sistem și ar trebui să am dreptul la o pensie decentă”, a spus Caron. „În schimb, s-ar putea să ajung pe străzi”.
Lucrătorii americani își gestionează de mult timp propriile portofolii de pensii, pentru a completa venitul de bază asigurat de sistemul de securitate socială, în timp ce europenilor de pe continent li s-a promis un venit cuprinzător, garantat de stat pe toată durata vieții.
Sistemele lor de pensii sunt, în mare parte, de tip „pay-as-you-go”, adică beneficiile sunt finanțate direct din contribuțiile salariale. Pe măsură ce generația „baby boom” de după război ajunge la vârsta de 80 de ani, nu mai sunt suficienți lucrători care să plătească pensiile celor mai în vârstă, iar guvernele sunt obligate să aloce din bugetele naționale o parte tot mai mare pentru a acoperi drepturile pensionarilor.
La rândul său, asta face să crească datoria suverană și costurile de împrumut, ceea ce limitează investițiile în apărare, infrastructură și educație.
Francezii au parte atât de una dintre cele mai lungi speranțe de viață din lume, cât și de una dintre cele mai timpurii vârste legale de pensionare. Atingerea vârstei de pensionare este privită pe scară largă, în această țară, drept un rit de trecere către o a doua etapă a vieții, dedicată călătoriilor, hobby-urilor și timpului liber. Pentru cei mai norocoși, aceasta poate dura până la trei decenii. De aceea, alegătorii s-au opus cu vehemență politicilor guvernamentale care urmăreau să-i oblige să lucreze mai mult timp.
Un raport guvernamental recent a relevat că aproximativ o treime din bugetul Ministerului Educației este folosit pentru acoperirea pensiilor foștilor funcționari publici. La Ministerul de Interne, care coordonează activitatea poliției, pensiile reprezintă 30% din cheltuielile totale ale ministerului.
Datoria publică a Franței a urcat anul acesta la 3,6 trilioane de euro, echivalentul a 4 trilioane de dolari, față de 2,2 trilioane de euro la momentul alegerii președintelui francez Emmanuel Macron, în 2017. Trezoreria franceză plătește aproximativ aceeași rată a dobânzii pentru împrumuturile de pe piețele obligațiunilor pe 10 ani ca și Italia. Guvernul se confruntă cu o presiune intensă din partea piețelor financiare și a autorităților de supraveghere bugetară ale Uniunii Europene, care cer ca guvernul să adopte reduceri drastice ale cheltuielilor.
„Franța nu are nicio șansă să pună în aplicare măsurile necesare de consolidare bugetară fără a aborda problema deficitului tot mai mare din sistemul de pensii”, a declarat Jacob Kirkegaard, cercetător principal non-rezident la Institutul Peterson pentru Economie Internațională din Washington.
Într-un interviu acordat miercuri The Wall Street Journal și altor publicații, ministrul francez al Finanțelor, Roland Lescure, a declarat că majorarea vârstei legale de pensionare din țară, care se situează acum între 62 și 64 de ani, este inevitabilă din punct de vedere matematic.
„Demografia este singura știință care nu minte niciodată”, a spus Lescure. „Nu poți crește populația activă peste 20 de ani dacă nu faci copii astăzi”.
În Europa, guvernele urmează, în mare, trei modele diferite de pensii finanțate de stat.
Țările precum Franța, Italia și Spania se bazează exclusiv pe un sistem de finanțare de tip „pay-as-you-go”. În aceste țări, pensiile de stat acoperă între 74% și 82% din veniturile anterioare. Spre deosebire de SUA, unde active private de pensii în valoare de peste 35 de trilioane de dolari sunt investite în acțiuni și obligațiuni, contribuțiile angajaților la asigurările de pensii ajung direct în buzunarele pensionarilor. Aceste contribuții depășesc 27% din salariul brut în Franța și 33% în Italia.
Grecia, Italia, Spania și Portugalia au adoptat o serie de reduceri ale pensiilor în timpul crizei datoriilor suverane din zona euro, din perioada 2010-2015, când costurile împrumuturilor au crescut brusc. În 2011, Italia a majorat vârsta de pensionare la 67 de ani și a legat-o de speranța de viață. Spania a extins perioada de referință a salariilor folosite pentru calcularea pensiilor. Grecia a redus pensiile cu până la 40%.
Franța a rămas însă în mare parte neschimbată. În 2023, Macron a promovat un proiect de lege care prevedea creșterea treptată a vârstei de pensionare de la 62 la 64 de ani, dar a fost nevoit să ocolească parlamentul fără a supune proiectul la vot. Gestul acesta a declanșat luni întregi de ciocniri de stradă, grămezi de gunoi incendiate și greve la nivel național în sectorul transporturilor. De atunci, reforma a fost suspendată.
A doua categorie include țările din Europa de Nord, care au dezvoltat modele hibride pe care economiștii le consideră, în general, mai durabile. Danemarca, Țările de Jos și Suedia combină un nivel minim de pensie de stat cu planuri de pensii ocupaționale cvasi-obligatorii, investite la nivel global. Activele de pensii din aceste trei țări variază între 100% și 200% din produsul intern brut. Nivelul acesta este comparabil cu cel din SUA, dar fondurile sunt gestionate de trusturi sectoriale fără scop lucrativ, care transformă economiile acumulate în anuități pe viață, în loc de sume forfetare.
Acest model asigură un sprijin garantat pentru venituri, beneficii mari la pensie și fonduri considerabile de capital de risc, care contribuie la acumularea bogăției naționale, a afirmat Kirkegaard. Totuși, acesta necesită și o durată mai lungă a vieții active. În Danemarca, vârsta de pensionare este legată prin lege de speranța de viață, iar pentru generațiile mai tinere se preconizează că va depăși 74 de ani în jurul anului 2070.
Al treilea grup, format din Germania și Regatul Unit, se află la mijloc. Regatul Unit are un sistem de pensii de stat cu valoare redusă și fixă, combinat cu înscrierea automată a angajaților în fonduri private. Sistemul german este și el de tip „pay-as-you-go”, dar pensiile sunt substanțial mai mici decât în Franța vecină, iar plățile lunare sunt plafonate. Germania folosește, de asemenea, o formulă automată care încetinește creșterea beneficiilor atunci când raportul dintre contribuabili și pensionari se deteriorează.
În ciuda nivelului relativ scăzut al pensiilor de stat și a vârstei de pensionare stabilite acum la 67 de ani, Berlinul trebuie să cheltuiască în continuare peste 110 miliarde de euro pe an pentru a acoperi deficitul uriaș din sistemul de pensii. Este cea mai mare cheltuială individuală din bugetul de stat și puțin sub o cincime din totalul cheltuielilor federale.
Un studiu din 2023, realizat de economiștii Burkhard Heer, Vito Polito și Michael R. Wickens, a măsurat „spațiul de pensii”, adică marja de manevră de care dispun guvernele ca să finanțeze pensiile prin impozitele pe veniturile din muncă, înainte de a atinge plafoanele care duc la scăderea veniturilor. În timp ce cel al SUA și al Regatului Unit se situa peste 40%, cel al Franței și al Italiei era sub 10%, iar până în 2030 se preconiza că va ajunge la zero. În acel moment, majorarea impozitelor pentru lucrătorii activi nu face decât să reducă ocuparea forței de muncă și să scadă veniturile totale.
Schimbarea modelelor este dificilă. Prefinanțarea pensiilor cere zeci de ani de acumulare constantă de capital și poate obliga o generație să plătească de două ori, atât pentru persoanele în vârstă, cât și pentru propriile pensii.
În Franța, redirecționarea în prezent a impozitelor pe salarii către fonduri de investiții nou-înființate ar priva trezoreria de lichiditățile necesare pentru a plăti pensiile actualilor pensionari, ceea ce ar impune contractarea unor împrumuturi noi, în valoare de zeci de miliarde, într-o țară a cărei datorie depășește deja 117% din PIB.
După zeci de ani în care pensionarea era considerată parte a ordinii firești a lucrurilor, mulți alegători mai tineri încep să-și dea seama că lucrurile nu mai stau așa.
„Pentru mine, nu are niciun sens să folosim astăzi un model care a funcționat într-o epocă care nu mai este aceeași”, a declarat Riana Sid-Ahmed, o studentă la psihologie în vârstă de 19 ani din Paris. „Mă îndoiesc că voi avea o pensie când mă voi retrage”.