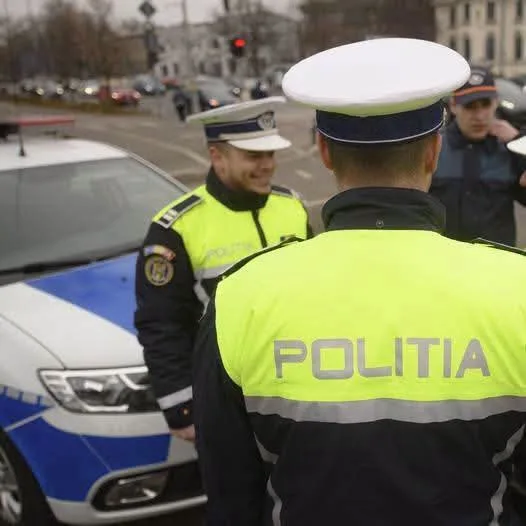
Proprietarii de locuințe din România riscă amenzi cuprinse între 100 și 500 de lei dacă nu au încheiat asigurarea obligatorie împotriva dezastrelor naturale. Deși această obligație există de mai mulți ani, milioane de imobile nu beneficiază încă de protecția prevăzută de lege. În plus, un proiect legislativ propune extinderea atribuțiilor de control și sancționare către Poliția Română și Inspectoratul General pentru Situații de Urgență. Iată cât costă polița PAD în 2026, cine trebuie să o încheie și ce riscuri sunt acoperite.
Asigurarea obligatorie a locuinței reprezintă una dintre măsurile prin care proprietarii pot beneficia de sprijin financiar în cazul unor dezastre naturale. Cu toate acestea, datele recente arată că aproximativ trei sferturi dintre locuințele din România nu au o poliță PAD valabilă.
Românii fără asigurare obligatorie a locuinței riscă amenzi
Potrivit Legii nr. 260/2008, proprietarii construcțiilor cu destinația de locuință au obligația de a încheia o poliță de asigurare împotriva dezastrelor naturale, în condițiile prevăzute de legislație.
Persoanele fizice și juridice care nu respectă această obligație pot fi sancționate cu amenzi cuprinse între 100 și 500 de lei.
Este important de precizat că sancțiunile nu reprezintă o noutate introdusă în 2026. Ele sunt prevăzute de legislația existentă.
În prezent, constatarea contravențiilor și aplicarea amenzilor sunt atribuții ale primarilor și ale persoanelor împuternicite de aceștia.
În practică, însă, controalele și sancțiunile au fost aplicate rar, ceea ce a contribuit la menținerea unui număr ridicat de locuințe neasigurate.
Situația s-ar putea schimba dacă autoritățile vor adopta noi măsuri pentru verificarea respectării obligației legale.
Poliția și IGSU ar putea verifica locuințele neasigurate
Un proiect legislativ inițiat în 2026 propune modificarea modului în care sunt aplicate sancțiunile pentru lipsa asigurării obligatorii.
Potrivit propunerii, Poliția Română și personalul desemnat din cadrul Inspectoratului General pentru Situații de Urgență ar putea primi atribuții de constatare și sancționare a nerespectării obligației de asigurare.
Scopul măsurii este creșterea gradului de respectare a legii și reducerea numărului de locuințe care nu beneficiază de protecție financiară împotriva dezastrelor naturale.
Propunerea face parte dintr-un pachet mai amplu de modificări legislative privind siguranța clădirilor și consolidarea imobilelor cu risc seismic.
Extinderea atribuțiilor către Poliție și IGSU trebuie însă diferențiată de regulile deja în vigoare. Proiectul legislativ nu trebuie confundat cu o măsură aplicabilă automat tuturor proprietarilor înainte de finalizarea procedurii de adoptare.

Cât costă asigurarea obligatorie PAD în 2026
Prețul poliței PAD este stabilit în funcție de tipul construcției, nu de valoarea de piață a locuinței.
Există două categorii principale de imobile, fiecare cu un tarif anual și un plafon de despăgubire.
| Tipul locuinței | Cost anual | Suma maximă asigurată |
|---|---|---|
| Tip A | 130 lei | 100.000 lei |
| Tip B | 50 lei | 50.000 lei |
Locuințele de tip A sunt cele construite cu structură de rezistență din beton armat, metal sau lemn ori cu pereți exteriori din materiale precum piatra, cărămida arsă și alte materiale tratate termic sau chimic.
În categoria B intră locuințele cu pereți exteriori din materiale netratate termic sau chimic, cum este chirpiciul.
Prima de asigurare se plătește anual, iar polița oferă protecție în limitele prevăzute de contract.
De exemplu, pentru un apartament încadrat în categoria A, proprietarul plătește 130 de lei pe an, echivalentul a aproximativ 11 lei pe lună.
Ce despăgubiri pot primi proprietarii în cazul unui dezastru natural
Polița PAD acoperă trei categorii de riscuri:
- Cutremurele de pământ;
- Inundațiile produse ca fenomene naturale;
- Alunecările de teren.
În cazul producerii unui eveniment asigurat, proprietarul poate solicita despăgubiri pentru pagubele suferite de locuință.
Suma plătită depinde de valoarea prejudiciului constatat și de limita maximă prevăzută în poliță.
Astfel, pentru o locuință de tip A, despăgubirea poate ajunge până la 100.000 de lei, iar pentru una de tip B, până la 50.000 de lei.
Aceste valori nu reprezintă sume acordate automat în cazul unui dezastru.
Despăgubirea se stabilește în urma evaluării pagubelor și a verificării condițiilor contractuale.
Ce NU acoperă asigurarea obligatorie a locuinței
Deși este obligatorie, polița PAD nu oferă protecție împotriva tuturor incidentelor care pot afecta o proprietate.
De exemplu, aceasta nu acoperă, ca riscuri independente, incendiile obișnuite, furturile, vandalismul sau avariile provocate de spargerea conductelor de apă.
De asemenea, bunurile aflate în locuință, precum mobilierul, electrocasnicele sau obiectele personale, nu sunt protejate prin polița obligatorie.
Pentru astfel de situații, proprietarii pot încheia o asigurare facultativă.
Aceasta poate include riscuri suplimentare, în funcție de contract, precum incendiile, exploziile, daunele provocate de instalațiile de apă, furturile sau răspunderea civilă față de vecini.
În general, asigurarea facultativă completează protecția oferită de PAD, fără să înlocuiască obligația legală de asigurare împotriva dezastrelor naturale.
Peste 7,5 milioane de locuințe din România nu au poliță PAD
Datele centralizate pentru 30 septembrie 2026 arată că nivelul de acoperire prin asigurarea obligatorie rămâne redus.
Dintr-un fond locativ de peste 10,1 milioane de locuințe, aproximativ 2,54 milioane aveau o poliță PAD valabilă.
Restul de peste 7,58 milioane de locuințe nu beneficiau de această formă de protecție.
Gradul național de acoperire era de 25,06%, ceea ce înseamnă că aproximativ una din patru locuințe avea asigurarea obligatorie în vigoare.
Situația diferă semnificativ de la un județ la altul și de la o localitate la alta.
În unele zone rurale, numărul locuințelor asigurate este extrem de redus, ceea ce poate amplifica vulnerabilitatea financiară a proprietarilor în cazul unor dezastre naturale.
Au fost deja aplicate amenzi pentru lipsa asigurării
Deși sancțiunile sunt prevăzute de lege de multă vreme, aplicarea lor a fost limitată.
Un caz mediatizat a fost cel din comuna Corbeanca, județul Ilfov, unde autoritățile locale au început să amendeze proprietari pentru nerespectarea obligației de asigurare.
Situația a generat și nemulțumiri, inclusiv în rândul unor persoane care au susținut că imobilele erau asigurate, dar că nu toți coproprietarii figurau pe documente.
Exemplul arată că obligația legală poate fi verificată și sancționată, chiar dacă aplicarea amenzilor nu este uniformă la nivel național.
Cum verifici dacă locuința ta are asigurare PAD valabilă
Proprietarii care nu cunosc data expirării poliței pot verifica valabilitatea acesteia prin serviciile oficiale puse la dispoziție de PADROM, administratorul sistemului de asigurare obligatorie.
Verificarea poate fi realizată online, pe baza datelor solicitate de platformă.
Dacă polița a expirat, proprietarul trebuie să o reînnoiască pentru a evita o perioadă fără protecție.
Este important de știut că o poliță PAD nouă intră în vigoare cel mai devreme în a cincea zi calendaristică de la emitere.
În cazul reînnoirii, contractul poate intra în vigoare cel mai devreme în ziua următoare emiterii, fără a începe înainte de expirarea poliței anterioare.
Din acest motiv, verificarea din timp a datei de expirare poate preveni întreruperea acoperirii.
Ce trebuie să știe proprietarii de locuințe în 2026
Asigurarea obligatorie PAD rămâne o obligație legală pentru proprietarii de locuințe care intră sub incidența Legii nr. 260/2008, cu excepțiile prevăzute de aceasta.
Costul anual este de 130 de lei pentru locuințele de tip A și 50 de lei pentru cele de tip B, în timp ce amenzile pentru nerespectarea obligației pot ajunge la 500 de lei.
În plus, autoritățile au în vedere extinderea atribuțiilor de control și sancționare, ceea ce ar putea duce la verificări mai numeroase dacă modificările legislative vor fi adoptate.
Pentru proprietari, existența unei polițe PAD valabile nu înseamnă doar evitarea unei amenzi, ci și posibilitatea de a primi despăgubiri în cazul unor cutremure, inundații naturale sau alunecări de teren.